Retraite : Pourquoi les générations 1965-1980 la redoutent plus qu’elles ne la rêvent

Dans la retraite, les générations 1965-1980 la redoutent plus qu’elles ne la rêvent. La peur de la retraite et la crainte financière ne se contentent pas de frôler le budget; elles traversent le quotidien et bouleversent les choix. Je les entends souvent me dire, autour d’un café: “Et si tout se passait autrement que prévu? Si la sécurité sociale devient une énigme et que mes économies ne bougent pas au bon rythme?” Cette inquiétude n’est pas une petite prudence, c’est une pression qui s’accumule entre les factures, les réformes des retraites et l’espérance de vie qui s’allonge. À partir de ce constat, je tente d’expliquer pourquoi cette tranche d’âge, loin d’être rassurée, cherche des repères concrets pour traverser les années qui viennent sans perdre le sens de la vie présente.
| Facteur | Impact | Exemple |
|---|---|---|
| Confiance dans la sécurité sociale | Crainte financière croissante | Rumeurs de réformes et incertitude sur les pensions |
| Coût de la vie et dépenses liées à la santé | Stress et décalage budgétaire | Inflation, déremboursements éventuels |
| Évolution de l’âge de départ | Planification décalée | Décalages par les réformes et les carrières longues |
Comprendre les causes: pourquoi la peur de la retraite s’ancre chez la génération X
Les enseignants et psychologues répètent que l’angoisse des générations 1965-1980 ne vient pas seulement d’un calcul macroéconomique. Elle naît aussi de l’observation d’un passé où les pensions semblaient solides et où les enfants voyaient leurs parents partir en retraite avec des filets de sécurité. Aujourd’hui, les fluctuations économiques, les réformes des retraites et les incertitudes autour de la sécurité sociale alimentent un sentiment d’instabilité durable. En France, les débats autour de l’âge légal et du niveau des pensions nourrissent une inquiétude qui s’étend bien au-delà des chiffres.
Les experts soulignent que l’angoisse croisée est loin d’être une simple prudence financière. Elle mêle facteurs économiques, émotions, et expérience personnelle de vie. Dans les cabinets, on entend des mots comme délibération et découragement; certains cherchent surtout à comprendre comment préserver leur emploi senior et leur dignité au travail tout en préparant une retraite qui ne soit pas une rupture brutale. Pour les proches, cela signifie aussi réviser les plans familiaux et les projets personnels, car l’équilibre entre travail et vie familiale peut être fragilisé par ces peurs.
- Crainte financière: la sécurité des revenus futurs paraît fragile face aux krachs potentiels et à l’inflation.
- Sécurité sociale: les ajustements et les réformes créent une impression d’imprévisibilité.
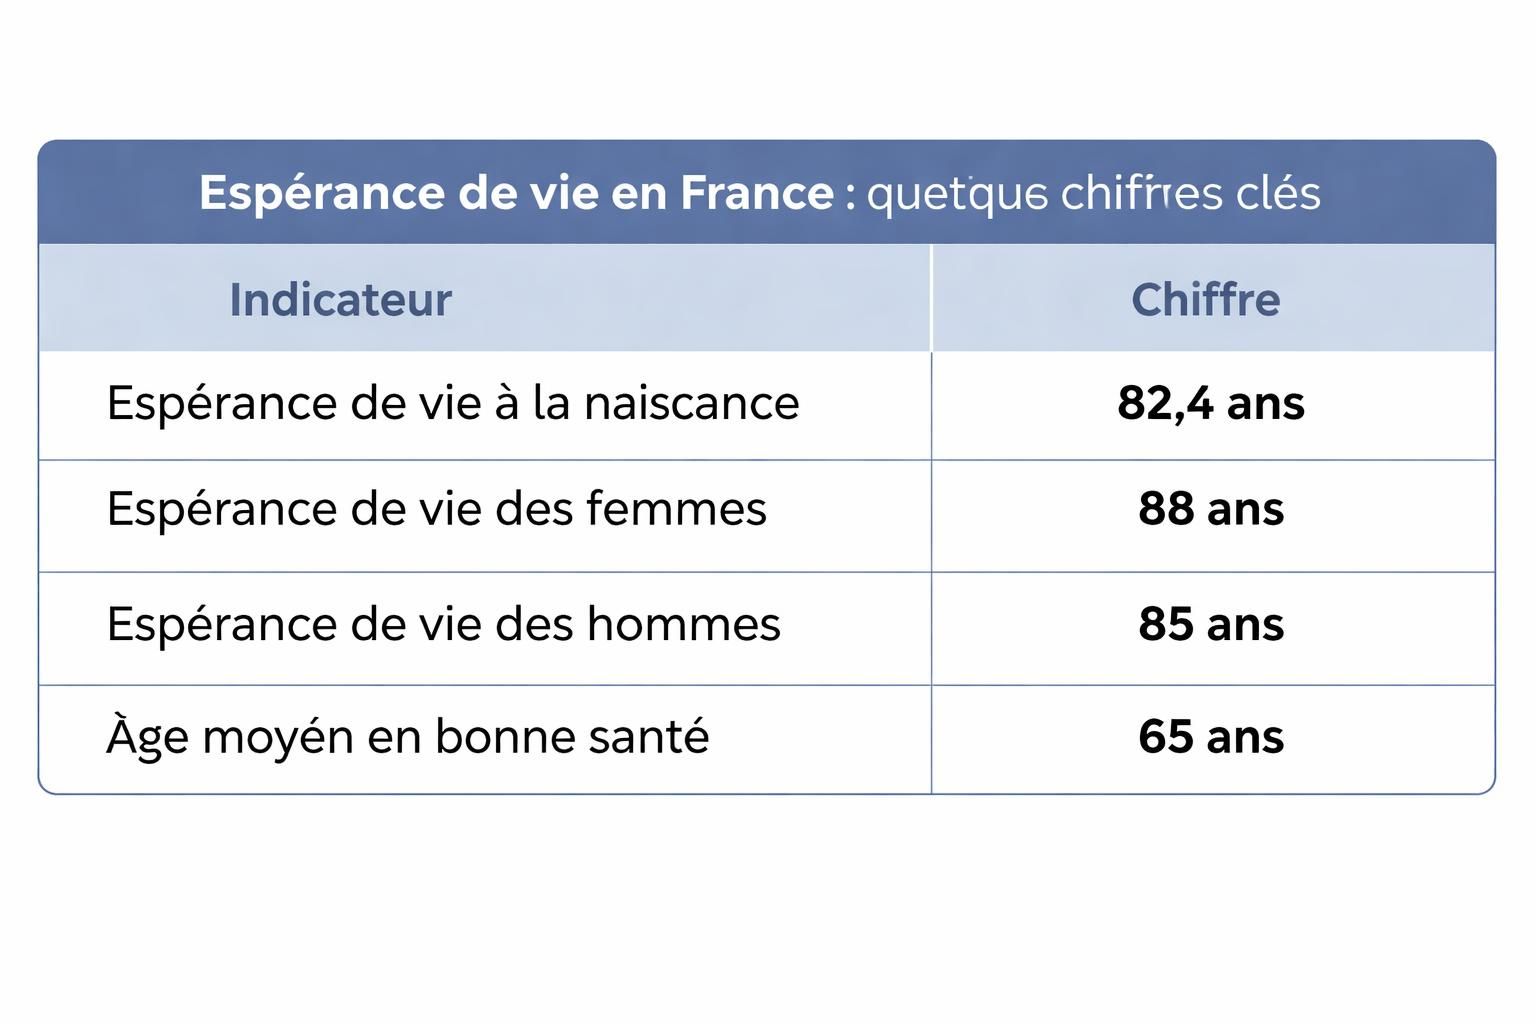
- Espérance de vie: vivre plus longtemps nécessite des ressources personnelles accrues et une gestion plus proactive de l’épargne.
- Rôles et emploi: l’accès à l’emploi senior et les perspectives de carrière influencent la confiance dans l’avenir.
Pour illustrer ces réflexions, sachez que des ressources publiques et privées publient régulièrement des analyses qui détaillent comment les pensions se comparent à la moyenne nationale et comment les départs anticipés ou les carrières longues peuvent influencer votre trajectoire. Par exemple, vous pouvez tester votre date de départ avec un simulateur interactif, ou encore consulter les calendriers de versement pour mieux planifier chaque mois. Des liens qui, sans promettre la magie, offrent une boussole utile dans le brouillard. »
Des pistes concrètes pour vivre sereinement en attendant la retraite
On ne peut pas vivre en permanence dans l’angoisse. La solution passe par des mesures simples, quotidiennes et efficaces qui permettent d’équilibrer vie présente et avenir. Voici des pistes que je jugerais utiles d’explorer, sans prétendre tout résoudre en un clic.
- Établir un budget clair et suivre les dépenses majeures liées à la santé et au logement.
- Vérifier vos droits à pension et comprendre les règles autour du pension de retraite et des réformes des retraites.
- Considérer l’emploi senior comme une option viable pour réduire la pression financière et rester actif mentalement.
- Préparer une épargne ciblée avec des outils dédiés (PER, épargne retraite), en pensant à l’espérance de vie et à la sécurité future.
- Discuter avec ses proches et son employeur pour envisager des aménagements-time et des parcours de formation continue.
Pour approfondir l’aspect pratique, j’encourage à jeter un œil à des ressources sur la complexité du calcul des droits et à les techniques de négociation lors du départ. Ces guides, loin d’être des recettes miracles, offrent des cadres pour prendre des décisions éclairées tout en protégeant la qualité de vie au quotidien.
Réfléchir à sa retraite ne signifie pas planifier une fin, mais bâtir une continuité. Le but n’est pas d’effacer l’incertitude mais de gagner en confiance face à elle. En se donnant des repères, en adaptant les projets personnels et professionnels, on peut transformer cette peur de la retraite en une préparation qui donne du sens et de la liberté dès aujourd’hui, tout en préparant demain. C’est une démarche humaine autant qu’économique, qui s’inscrit dans une société où l’espérance de vie et les besoins de chacun ne cessent de se transformer.
En fin de compte, ma conviction reste simple: il faut agir avec intention aujourd’hui pour préserver une vie bien remplie demain. L’objectif est de construire une trajectoire qui ne sacrifie ni le présent ni l’avenir et qui transforme la préparation retraite en une démarche positive et vivante, tout en restant fidèle à ses valeurs et à son rythme de vie. La clé, c’est d’avancer étape par étape sans renoncer à ce qui compte ici et maintenant, afin que la retraite reste synonyme de sérénité et de choix, et non de crainte.


Publier un commentaire