Retraite : une fracture persistante parmi les Français sur le futur du système
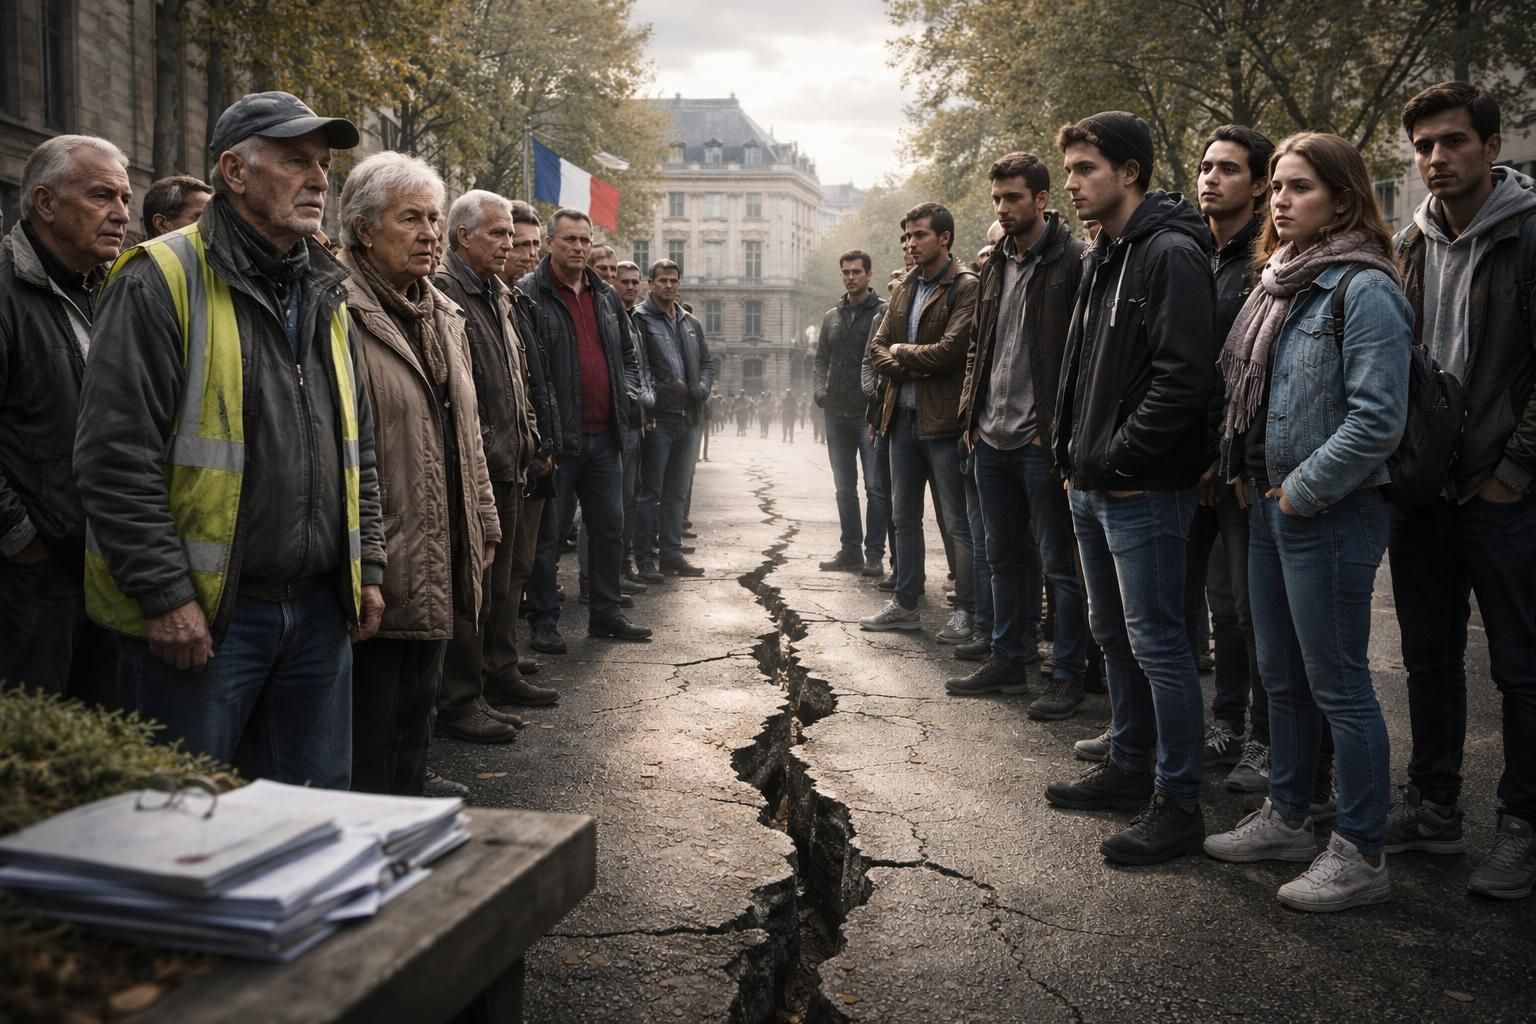
La retraite est au cœur d’un malaise durable: une fracture sociale persiste autour du futur système de retraite. Face au vieillissement accéléré, au financement fragile et aux désaccords sur une éventuelle réforme, les Français restent partagés entre solidarité et exigence d’un équilibre budgétaire. Je discute souvent autour d’un café avec mes proches et je me demande: comment préserver la pension tout en évitant d’étrangler l’économie? Le sujet n’est pas qu’un chiffre; c’est une question de dignité, d’indépendance et de justice collective.
| Aspect | Position dominante | Impact attendu en 2026 |
|---|---|---|
| Financement | Solidarité intergénérationnelle et répartition | Pourrait s’affaiblir sans révision, risque de pressions sur le pouvoir d’achat |
| Âge de départ | Barème progressif lié à la pénibilité et à l’espérance de vie | Plus de flexibilité, mais potentialise les inégalités selon les carrières |
| Rôle de l’État | Garantir l’équité et la protection collective | Crucial pour la stabilité; sa lourdeur financière reste débattue |
| Capitalisation | Option complémentaire | Vue croissante dans une partie de l’opinion; risque d’exacerber les inégalités |
| Solidarité | Principe républicain | Niveau de confiance publique déterminant la soutenabilité du système |
Le contexte 2026 : une inquiétude partagée mais des points d’accord fragiles
Je constate que le débat n’est pas uniquement technique; il porte sur ce que nous voulons transmettre aux générations futures. D’un côté, ceux qui veulent maintenir un socle fort de solidarité et de redistribution; de l’autre, ceux qui demandent une meilleure lisibilité et plus d’options pour les parcours professionnels hétérogènes. Cette tension se lit dans les trajectoires professionnelles longues, dans les carrières hachurées par des périodes d’inactivité, et même dans les choix d’épargne personnelle pour compléter une pension qui ne couvre pas tout. Pour beaucoup, la question centrale est: peut-on garantir une pension digne sans peser excessivement sur les actifs et les employeurs ?
- Financement et solidarité — la clé demeure: les cotisations actuelles suffisent-elles à maintenir le niveau de pension sans augmenter les impôts? Le consensus tourne autour d’un équilibre juste entre ce que chacun apporte et ce que l’État peut garantire.
- Inégalités intergénérationnelles — les jeunes craignent de payer pour des avantages accumulés par les plus âgés, même si la solidarité est un principe moral fort.
- Réforme et options — certains plaident pour une réforme qui associe meilleure lisibilité et options adaptées aux carrières longues, tout en renforçant la protection des plus fragiles.
Pour nourrir le débat sans sombrer dans les chiffres à tout-va, on peut regarder certaines situations pratiques: cet éclairage sur les retraites et leur réalité à l’étranger ou encore la pension moyenne en France selon les bénéficiaires. Ces exemples éclairent les contours du système et les attentes des citoyens sans faire abstraction des enjeux nationaux.
À quelles conditions peut-on réduire la fracture et renforcer la résilience du système ?
J’essaie d’être pragmatique: les solutions ne doivent pas apparaître comme des coups de force mais comme des évolutions cohérentes qui protègent les plus vulnérables tout en assurant la pérennité du système. Voici ce que je retiens, étape par étape.
- — favoriser des parcours personnalisés qui prennent en compte les carrières longues, les métiers pénibles et les périodes d’inactivité.
- Clarifier le rôle de chacun — associer davantage l’État, les employeurs et les épargnants via des mécanismes simples et transparents.
- Encourager l’épargne complémentaire — développer des outils de prévoyance accessibles sans pénaliser le reste du système, en alignant fiscalité et incitations.
- Maintenir l’aptitude au financement — des réformes ciblées qui préservent la stabilité budgétaire sans remettre en cause les droits acquis.
En explorant ces pistes, je me rappelle qu’aucune solution ne pourra se suffire à elle-même. Le système de retraite est une question de choix collectifs et de responsabilité partagée; sa réussite dépendra de notre capacité à nourrir un dialogue continu et constructif, sans céder au désaccord destructeur. Si vous souhaitez prolonger la réflexion, cet aperçu élargit le cadre économique autour des retraites et rappelle les enjeux concrets pour les ménages. De mon côté, je suis convaincu que la clé réside dans une partition où chacun joue sa note: la solidarité reste le fondement, mais le financement et l’efficacité de la réforme doivent devenir des instruments clairs et acceptés par tous.
Pour aller plus loin, l’important est d’observer comment les perceptions évoluent d’année en année, et de rester attentif aux signes que les politiques publiques enverront sur le coût, la distribution et les possibilités d’épargne personnelle. Le futur de la pension dépend de notre capacité collective à sortir d’un débat polarisé et à construire une voie qui assure la dignité des retraités sans fragiliser l’emploi des actifs. Le sujet demeure vivant, et le dialogue autour de la retraite est loin d’être terminé ; c’est bien lui qui continuera à façonner notre société, jusqu’au prochain chapitre.



Publier un commentaire